地方公共団体に対する寄附金(ふるさと納税)につきまして,28年度以降は以下のように税額から控除されます。
税額控除の計算式
下記のAとBの合計額が市民税・県民税の所得割額から控除されます。
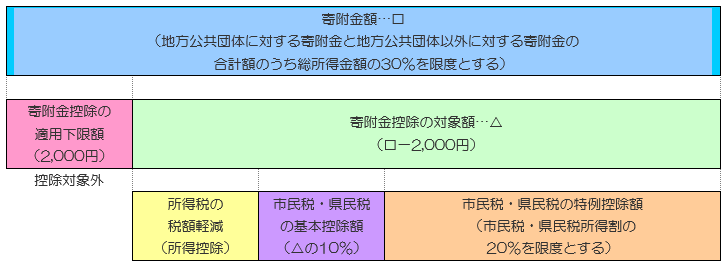
A(基本控除) (寄附金額-2,000円)×10%
B(特例控除) (寄附金額-2,000円)×{(90%-所得税の税率×1.021)}
※ { } 内につきましては,【参考1】の表で求める割合をあてはめることができます。
A+B=控除額
寄附金額については総所得金額等の30%が,特例控除(B)については市民税・県民税の所得割額(調整控除後)の20%が,それぞれ限度額とされています。特例控除(B)の限度額以内であれば,ふるさと納税による税額控除の効果を最大限に得ることができますが,特例控除(B)の限度額を超えると,その効果は徐々に縮小されていきます。
| (注)ここでは,わかりやすく解説するため,B(特例控除)の計算式において「所得税の税率」と表示していますが,正確には,「市民税・県民税の課税総所得金額」から「所得税との人的控除差調整額の合計額」を控除した金額をもとに,【参考1】の表から求める割合を適用します。言い換えると,所得税の課税総所得金額と近いけれども,厳密には一致しない数字から「割合」を求めることになります。この結果,ケースによっては,「所得税の税率」とは異なる「割合」が適用されることがあります。なお,「所得税との人的控除差調整額」については【参考2】の表を参照して下さい。 |
ふるさと納税の控除を受ける手続き
「ふるさと納税」分の寄附金税額控除を受けるには,所得税の確定申告,あるいは住民税の申告を行って頂く必要があります。申告の際には,寄附金の領収書または寄附金受領証明書を添付して下さい。
※市民税・県民税が非課税の方,または均等割のみの方については,寄附金税額控除を受けることはできません。
※後述の「ふるさと納税ワンストップ特例制度」を利用する方は,申告をしなくても寄附金税額控除を受けられます。
なお,ふるさと納税指定対象の地方公共団体につきましては、下記の総務省HPをご参照ください。
総務省HP「ふるさと納税ポータルサイト」(外部リンク)
※指定対象外の団体に対して令和元年6月1日以降に支出された寄附金については、ふるさと納税の対象外となります。
(注意)個人住民税に係る寄附金税額控除の特例控除額部分は対象外となりますが、所得税の所得控除及び個人住民税の基本控除部分については対象となります。
| 市民税・県民税の課税総所得金額から,所得税との人的控除差調整額の合計額を控除した金額 | 割合 |
|---|---|
| 0円以上195万円以下 | 84.895% |
| 195万円を超え330万円以下 | 79.79% |
| 330万円を超え695万円以下 | 69.58% |
| 695万円を超え900万円以下 | 66.517% |
| 900万円を超え1,800万円以下 | 56.307% |
| 1,800万円を超え4,000万円以下 | 49.16% |
| 4,000万円を超えて以降 | 44.055% |
| 人的控除の種類 | 納税義務者本人の合計所得金額 | 市民税・県民税での控除額(α) | 所得税での控除額(β) | 調整額(αーβ) | |
|---|---|---|---|---|---|
| 障害者控除 | 普通障害者 | - | 26万円 | 27万円 | 1万円 |
| 特別障害者 | - | 30万円 | 40万円 | 10万円 | |
| 同居特別障害者 | - | 53万円 | 75万円 | 22万円 | |
| 寡婦控除 | 一般寡婦 | - | 26万円 | 27万円 | 1万円 |
| 特別寡婦 | - | 30万円 | 35万円 | 5万円 | |
| 寡夫控除 | - | 26万円 | 27万円 | 1万円 | |
| 勤労学生控除 | - | 26万円 | 27万円 | 1万円 | |
| 配偶者控除※ | 一般配偶者 | 900万円以下 | 33万円 | 38万円 | 5万円 |
| 900万円超 ~ 950万円以下 |
22万円 | 26万円 | 4万円 | ||
| 950万円超 ~ 1,000万円以下 |
11万円 | 13万円 | 2万円 | ||
| 老人配偶者 | 900万円以下 | 38万円 | 48万円 | 10万円 | |
| 900万円超 ~ 950万円以下 |
26万円 | 32万円 | 6万円 | ||
| 950万円超 ~ 1,000万円以下 |
13万円 | 16万円 | 3万円 | ||
| 配偶者特別控除(配偶者の合計所得金額から求める)※ | 38万円超40万円未満 | 900万円以下 | 33万円 | 38万円 | 5万円 |
| 900万円超 ~ 950万円以下 |
22万円 | 26万円 | 4万円 | ||
| 950万円超 ~ 1,000万円以下 |
11万円 | 13万円 | 2万円 | ||
| 40万円以上45万円未満 | 900万円以下 | 33万円 | 38万円 | 5万円 | |
| 900万円超 ~ 950万円以下 |
22万円 | 26万円 | 4万円 | ||
| 950万円超 ~ 1,000万円以下 |
11万円 | 13万円 | 2万円 | ||
| 扶養控除 | 一般扶養 | - | 33万円 | 38万円 | 5万円 |
| 特定扶養 | - | 45万円 | 63万円 | 18万円 | |
| 老人扶養 | - | 38万円 | 48万円 | 10万円 | |
| 同居老親等 | - | 45万円 | 58万円 | 13万円 | |
| 基礎控除 | - | 33万円 | 38万円 | 5万円 | |
※配偶者控除及び配偶者特別控除については、平成31年度から納税義務者本人の合計所得金額によって当該控除の金額が変わりますので、それに伴い調整額も変わります。
【ふるさと納税分寄附金控除のイメージ】
ふるさと納税ワンストップ特例制度
所得税の確定申告をする必要のない方(給与収入のみで年末調整済の方等)で以下の全てに該当する方は,申告をしなくても市民税・県民税について寄附金税額控除を受けることができます。この特例を受ける場合,所得税からの還付はありませんが,寄附を行った翌年の市民税・県民税所得割額について,所得税の控除分相当額と市民税・県民税の控除額とが「申告特例控除額」として控除されます。
- 所得税の確定申告をする必要がない方。
(所得税の確定申告をする必要があるかどうかわからない場合は,税務署にお問い合わせ下さい) - 控除を受ける前年の1月1日から12月31日までの間に,寄附を行った自治体が5団体以下である方。
(寄附の際に「ワンストップ申告特例申請」を行って下さい)
上記に該当する方であっても,後日確定申告を行った方は特例の対象外となります。後日確定申告をする必要が生じた際には,「ふるさと納税」分も含めて申告するようにして下さい。なお「ふるさと納税」分以外の寄附金がある方は,「ふるさと納税」分とその他の寄附金を一緒に申告するようにして下さい。